تقدم النائب أشرف عبد الغني، بدراسة أثر تشريعي للمادتين (8) و(13 بند 1) من قانون الضريبة على الدخل رقم 91 لسنة 2005، وذلك بغرض إجراء تعديل تشريعي عاجل يرفع حد الإعفاء الضريبي.
أوضحت المذكرة الايضاحية عن وجود فجوة مقلقة بين “حد الإعفاء” و”الحد الأدنى للأجور” إذ من غير المنطقي قانوناً أن تقرر الدولة حد أدنى للأجور بقصد الحماية الاجتماعية (96,000 جنيه سنوياً)، ثم تقوم باقتطاع ضريبي من ذات الوعاء نتيجة جمود نص الإعفاء الحالي عند 60,000 جنيه، مما يترك مبلغ 36,000 جنيه من الدخل “الحد الأدنى” عرضة للضريبة.
رفع حد الإعفاء الشخصي
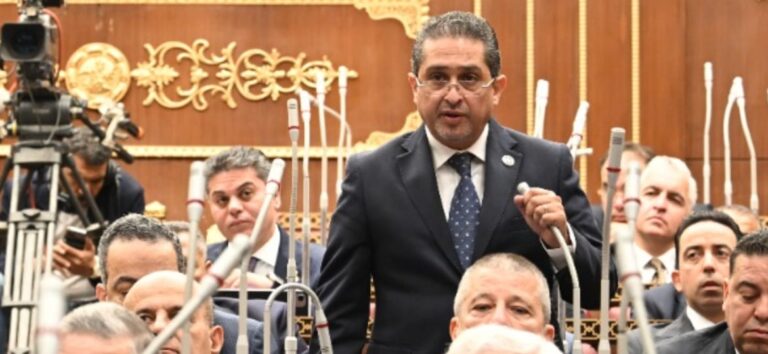
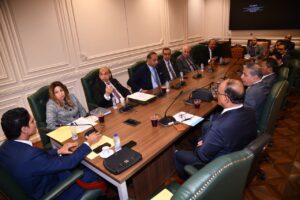
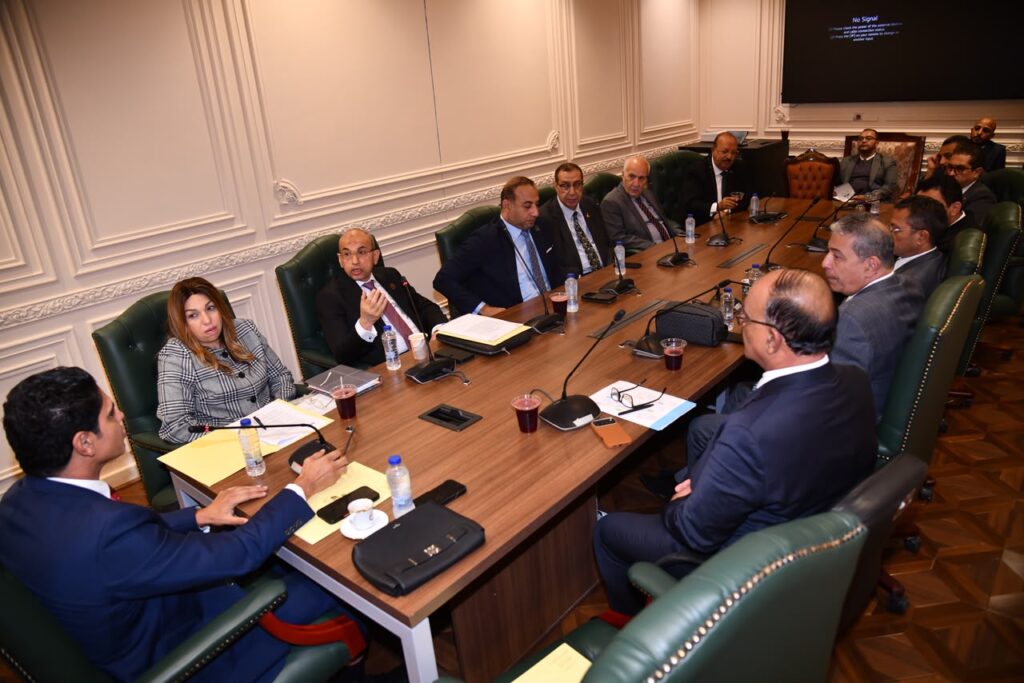
وأكد اشرف عبد الغني، خلال اجتماع اللجنة الاقتصادية ان رفع حد الإعفاء الشخصي في المادة (13 بند 1) إلى 100,000 جنيه ليمثل استجابة منطقية للزيادة المطردة في تكاليف السلع والخدمات الأساسية فالإعفاء ليس ميزة ضريبية، بل هو “تكلفة استرداد القوة الشرائية” اللازمة للمواطنين لمواصلة العمل.
وتابع عبدالغني، أن رفع حد الإعفاء الكلي إلى 100,000 جنيه سيؤدي إلى خروج ذوي الدخول المنخفضة من دائرة الفحص والمطالبة، مما يتيح لمصلحة الضرائب تركيز مواردها وجهودها على الأنشطة الاقتصادية الكبرى ومكافحة التهرب الضريبي، وهو ما يحقق كفاءة أعلى في التحصيل.